
Une facture d’acompte formalise le premier versement effectué par un client avant la prestation ou la livraison. Ce document commercial revient souvent dans la gestion d’entreprises qui travaillent sur devis, en particulier dans le bâtiment, les prestations de services longues ou les commandes personnalisées. Voici les règles à respecter, la TVA applicable et comment la comptabiliser jusqu’à la facture de solde.
Qu'est-ce qu'une facture d'acompte ? Définition et rôle
Une facture d’acompte est un document comptable et commercial établi pour constater le versement d’une partie du prix avant la livraison d’un bien ou l’exécution d’une prestation. L’acompte correspond à un paiement anticipé qui s’impute sur le montant total convenu entre le client et le fournisseur.
Dans les opérations soumises à une obligation de facturation, l’article 289 du Code général des impôts prévoit l’émission d’une facture pour chaque acompte versé, sous réserve de certaines exceptions.
Sur un projet de rénovation ou une prestation étalée sur plusieurs mois, l’acompte sert à sécuriser une partie du financement dès le démarrage, avant que l’entrepreneur n’engage ses propres ressources sur le chantier ou la mission.
La facture d’acompte est distincte de la facture finale. Cette dernière récapitule le montant total de l’opération, les acomptes précédemment versés et le solde restant à payer.
Il n’existe pas de pourcentage d’acompte universel applicable à toutes les transactions. Son montant est généralement convenu entre les parties, sous réserve des règles particulières propres à certains contrats ou secteurs.
Facture d'acompte, arrhes, avance : ne pas confondre
| Notion | Engagement | En cas d’annulation |
|---|---|---|
| Acompte | Engagement ferme des parties | L’annulation peut entraîner des conséquences contractuelles ou une demande de réparation |
| Arrhes | Faculté de dédit, en principe | Le client peut perdre les arrhes ; le professionnel qui se désiste peut devoir restituer le double |
| Avance | Paiement anticipé, dont le régime dépend du contrat | Les conséquences dépendent de la qualification juridique et des conditions contractuelles |
La différence entre acompte et arrhes est un point de vigilance fréquent en gestion comptable, car les deux termes sont souvent utilisés à tort l’un pour l’autre dans les devis. Le choix engage juridiquement le client et le professionnel de façon très différente en cas de litige.
Sur le plan du risque d’impayés, l’acompte protège mieux le professionnel. L’engagement étant ferme, il conserve la possibilité de réclamer l’exécution du contrat, alors que les arrhes autorisent une rétractation moyennant perte de la somme.
La qualification du versement doit être précisée dans le devis ou le contrat. Dans les relations entre un professionnel et un consommateur, l’article L214-1 du Code de la consommation prévoit que les sommes versées d’avance sont présumées constituer des arrhes, sauf stipulation contraire. Cette présomption ne doit pas être généralisée à toutes les relations commerciales entre professionnels.
Par ailleurs, l’existence d’un acompte ne supprime pas les éventuels droits légaux de rétractation du consommateur.
Comment calculer le montant d'un acompte ?
Le montant de l’acompte se calcule en général en appliquant un pourcentage au montant total HT du devis ou du contrat.
Calcul par pourcentage
Sur un devis de 10 000 € HT, voici ce que représentent les taux d’acompte les plus courants.
| Taux d’acompte | Montant HT | TVA 20 % | Montant TTC de l’acompte |
|---|---|---|---|
| 10 % | 1 000 € | 200 € | 1 200 € |
| 20 % | 2 000 € | 400 € | 2 400 € |
| 30 % | 3 000 € | 600 € | 3 600 € |
| 40 % | 4 000 € | 800 € | 4 800 € |
| 50 % | 5 000 € | 1 000 € | 6 000 € |
Le taux retenu dépend du secteur d’activité et du niveau de confiance entre les deux parties. Dans le bâtiment, un acompte de 30 % est courant à la signature du contrat, avant même le démarrage des travaux.
Calcul inversé : retrouver le taux à partir du montant reçu
Pour retrouver le pourcentage appliqué à partir d’un acompte déjà versé, il suffit de diviser le montant HT de l’acompte par le montant HT total du devis, puis de multiplier par 100.
Exemple : un acompte de 1 500 € HT sur un devis initial de 5 000 € HT correspond à un taux de 30 %. Ce calcul est utile en gestion comptable pour vérifier la cohérence entre l’acompte facturé et le contrat signé, notamment quand plusieurs versements se sont enchaînés dans le temps.
Calcul selon les ressources déjà engagées
Sur certaines prestations, le montant de l’acompte ne suit pas un pourcentage fixe mais reflète le temps ou les ressources déjà mobilisées au démarrage. C’est le cas des missions avec une phase de conception ou d’études préalables, où l’acompte couvre le travail déjà réalisé avant la production proprement dite.
Cette méthode reste moins standardisée que le calcul par pourcentage et demande d’être formalisée clairement dans le devis, pour éviter toute contestation du client sur le montant demandé.
Comment rédiger une facture d'acompte, étape par étape
Rédiger une facture d’acompte suit une méthode simple à reproduire à chaque nouveau contrat.
- Vérifier les conditions d’acompte prévues dans le devis ou le contrat accepté.
- Calculer le montant de l’acompte à partir du prix convenu.
- Demander le versement selon les modalités contractuelles.
- Établir la facture d’acompte correspondant au paiement reçu, dans les cas où la facturation est obligatoire.
- Attribuer un numéro de facture unique et mentionner la référence du devis ou de la commande.
- Appliquer le traitement de TVA adapté à l’opération.
- Transmettre la facture au client selon les règles de facturation applicables et conserver une trace du paiement.
Un logiciel de facturation reprend automatiquement les données du devis initial et évite l’essentiel des erreurs de saisie à cette étape, en particulier sur le calcul du montant TVA.
Mentions obligatoires et numérotation d'une facture d'acompte
Une facture d’acompte doit respecter les obligations générales de facturation, sous réserve des simplifications autorisées lorsque certaines informations ne sont pas encore connues.
Elle doit notamment comporter :
– La date d’émission de la facture et son numéro unique.
– L’identité et les coordonnées du fournisseur.
– L’identité du client et son adresse de facturation.
– Les numéros d’identification requis selon la situation.
– La date du versement de l’acompte, lorsqu’elle diffère de celle de la facture.
– La désignation de l’opération concernée et, lorsque cela est possible, la référence du devis ou du contrat.
– Le montant de l’acompte et les informations relatives à la TVA applicable, ou à son exonération.
– Les éventuelles mentions complémentaires imposées par la réglementation ou la nature de l’opération.
Chaque facture d’acompte doit recevoir un numéro unique selon une séquence chronologique et continue. Une numérotation par séries distinctes reste possible lorsqu’elle est justifiée et respecte les règles applicables.
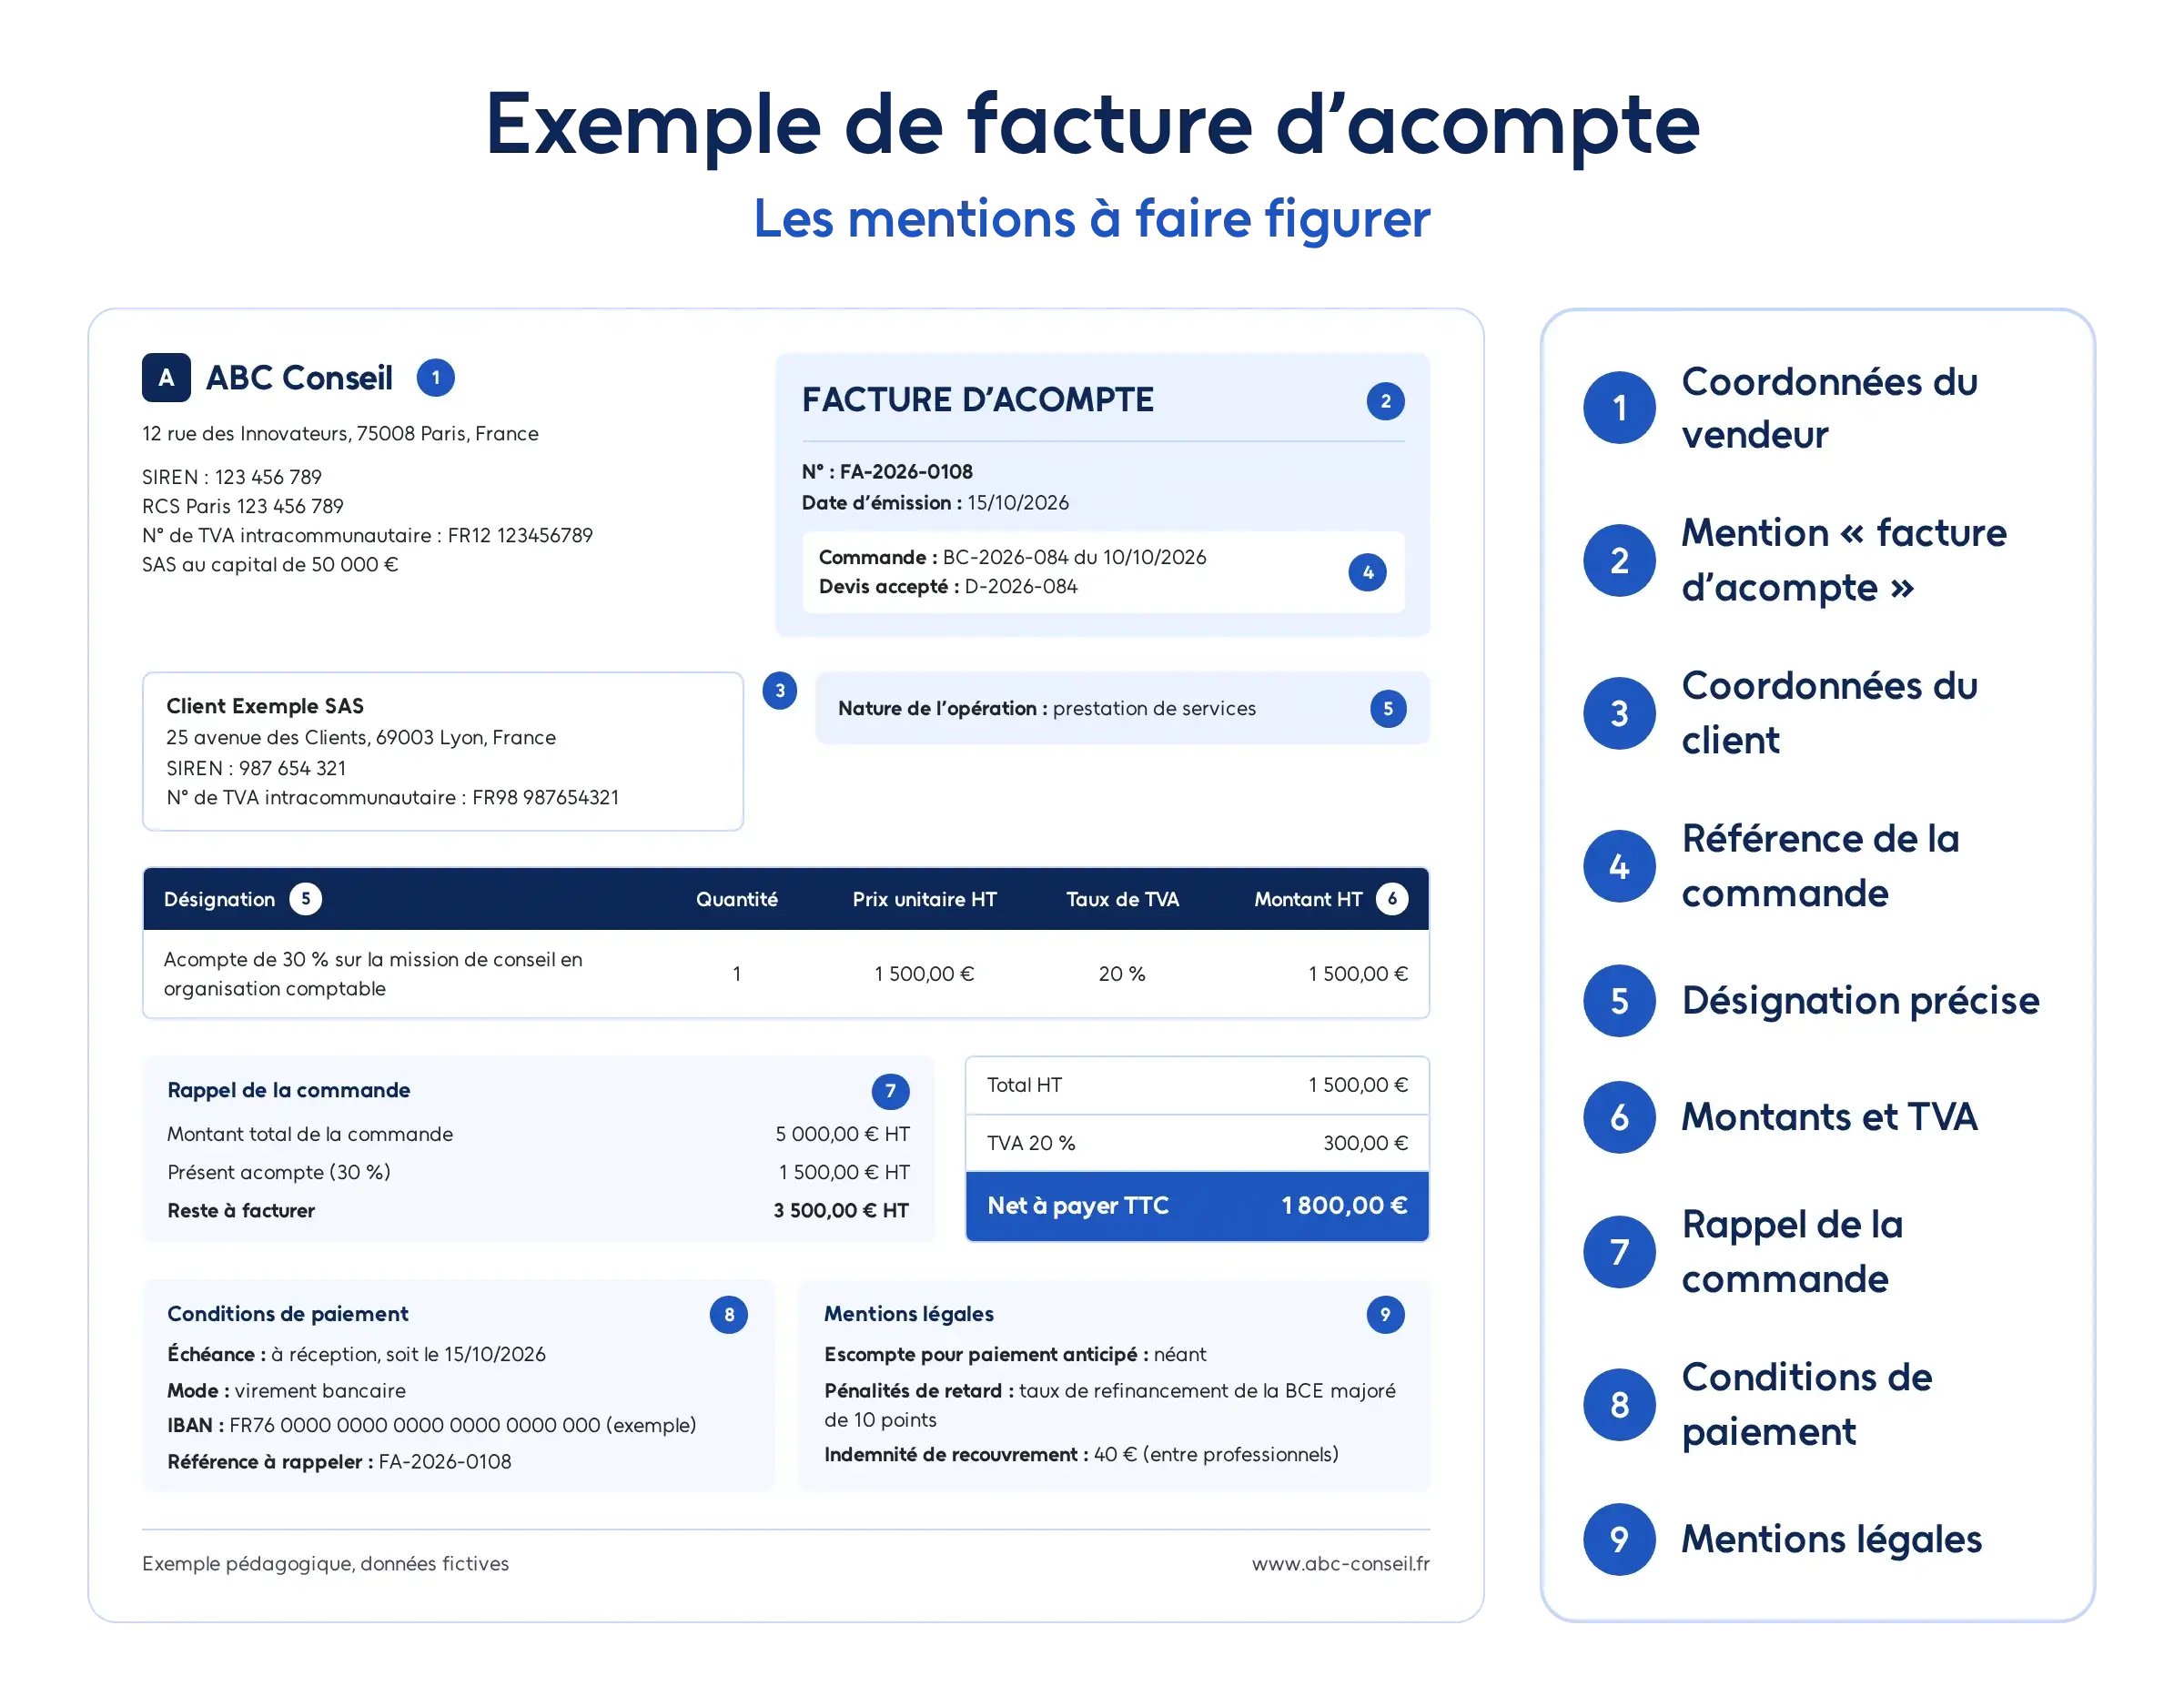
La numérotation suit une séquence chronologique propre, distincte ou intégrée à la séquence générale de facturation, selon le paramétrage retenu par l’entreprise. Une rupture dans cette séquence attire l’attention lors d’un contrôle de l’administration fiscale.
Les conditions générales de vente doivent préciser le taux d’acompte demandé et les modalités de paiement du solde, pour sécuriser la relation commerciale en amont de tout litige.
L’absence d’une mention obligatoire expose l’entreprise à une sanction fiscale, une amende fiscale peut être appliquée par mention manquante, dans la limite du quart du montant de la facture concernée. Le code général des impôts encadre précisément ces obligations, et un contrôle de l’administration fiscale peut couvrir plusieurs mois d’exercice à la fois.
Ces mentions sont précisées par l’article 242 nonies A de l’annexe II du CGI, qui détaille les éléments d’identification des parties et les données relatives à la TVA.
Quelle TVA appliquer sur une facture d'acompte ?
Depuis le 1er janvier 2023, la TVA est exigible dès l’encaissement de l’acompte pour les prestations de services, conformément à l’article 289 du Code général des impôts. Cette règle a mis fin à une ambiguïté qui existait auparavant sur le fait générateur de la taxe.
Pour une vente de biens, la TVA reste exigible à la livraison, et non à l’encaissement de l’acompte. Cette distinction entre prestation de service et vente de marchandise est un point de vigilance fréquent en gestion comptable, car le traitement fiscal diffère selon la nature de l’opération.
Le taux de TVA applicable sur l’acompte est celui en vigueur au moment de l’encaissement. Si le taux change avant l’émission de la facture finale, la facture de solde applique le nouveau taux uniquement sur la partie restante, sans revenir sur celle déjà facturée sur l’acompte.
Comment comptabiliser une facture d'acompte et la facture de solde ?
La comptabilisation d’un acompte suit un cycle en deux temps, qui doit rester cohérent du premier versement jusqu’à la facture finale.
Écritures à la réception de l'acompte
Lorsqu’une entreprise reçoit un acompte de son client, celui-ci doit être enregistré en comptabilité sans être immédiatement assimilé à un chiffre d’affaires définitivement réalisé.
Le Plan comptable général prévoit l’utilisation du compte 4191 « Clients – Avances et acomptes reçus sur commandes » pour enregistrer les sommes perçues avant la livraison des biens ou l’exécution des prestations.
Le compte 512 « Banques » enregistre l’encaissement. La TVA éventuellement exigible sur cet acompte doit également être constatée au moyen des comptes appropriés, en cohérence avec les écritures d’acompte et les modalités de comptabilisation retenues.
Le montant reçu est ensuite imputé sur la facture définitive, afin de solder le compte 4191 et de déterminer la créance restant due par le client.
Écritures à l'émission de la facture de solde
Lors de l’émission de la facture finale, l’entreprise comptabilise le montant total de l’opération dans les comptes de produits appropriés.
Les acomptes précédemment encaissés sont imputés sur la créance client. Le compte 4191 est soldé et seule la somme restant due apparaît dans le solde à payer.
Une attention particulière doit être portée à la TVA : les montants devenus exigibles lors des encaissements précédents doivent être pris en compte pour éviter toute double comptabilisation.
Le cas des acomptes échelonnés
Dans le cadre d’un contrat de longue durée, plusieurs acomptes peuvent être demandés à différentes étapes du projet.
Chaque acompte encaissé doit être suivi individuellement, avec une facture conforme aux obligations applicables, sa date de versement, son montant et le traitement de TVA correspondant.
En comptabilité, ces sommes sont enregistrées dans le compte 4191, éventuellement à l’aide de subdivisions permettant de distinguer les clients ou les contrats.
Lors de l’émission de la facture finale, l’ensemble des acomptes précédemment reçus doit être rapproché du montant total facturé pour déterminer le solde restant dû.
Un tableau de suivi par contrat, reprenant chaque acompte, sa date d’émission et son taux de TVA, aide à couvrir l’ensemble de la comptabilité du dossier au moment de solder sur la facture finale.
Facture d'acompte : quels risques et comment sécuriser le paiement
Le principal risque lié à une facture d’acompte reste l’impayé sur le solde restant, notamment quand l’entreprise a déjà engagé des ressources ou des matériaux sur la base du premier versement.
Pour limiter ce risque, plusieurs pratiques reviennent régulièrement dans la gestion des entreprises : échelonner les acomptes plutôt qu’un versement unique, indiquer des conditions de paiement précises et des pénalités de retard dans les CGV, et conserver une trace écrite de l’accord initial sur le taux d’acompte.
Un avis d’un expert comptable ou d’un avocat peut être utile pour sécuriser un contrat à enjeu financier important, en particulier sur des projets où le montant total dépasse largement les ressources courantes de l’entreprise cliente.
Le respect des obligations de facturation contribue également à sécuriser la relation commerciale. Une facture incomplète peut compliquer le suivi comptable, la justification de la TVA ou le traitement d’un différend.
Toutefois, une irrégularité formelle ne signifie pas automatiquement que la créance devient inexigible. Les conséquences dépendent de la nature du manquement et des circonstances du litige.
Facture d'acompte et facturation électronique : quelles obligations en 2026 et 2027
La réforme de la facturation électronique concerne également les factures d’acompte relatives aux opérations entrant dans son champ d’application.
Depuis le 1er septembre 2026, les entreprises concernées doivent être en mesure de recevoir des factures électroniques. L’obligation d’émission s’applique progressivement :
- Depuis le 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire (ETI).
- À compter du 1er septembre 2027 pour les PME et les micro-entreprises.
Pour les opérations concernées, les factures électroniques doivent transiter par une plateforme agréée, directement ou par l’intermédiaire d’une solution compatible. Un simple PDF envoyé par e-mail ne suffit pas à satisfaire cette obligation.
Les factures d’acompte doivent également respecter les nouvelles exigences de transmission et de présentation des données, selon le calendrier applicable à l’entreprise.
Il est donc essentiel de disposer d’un processus permettant de rapprocher les acomptes encaissés des factures finales, tout en conservant la traçabilité des montants et de la TVA.
FAQ : facture d'acompte, vos questions fréquentes
-
Que se passe-t-il si le client annule après paiement de l'acompte ?
Le versement d'un acompte traduit en principe un engagement ferme. Si le client annule sans motif contractuel ou légal valable, sa responsabilité peut être engagée. Le professionnel peut, selon les circonstances, demander l'exécution du contrat ou une indemnisation.
Toutefois, le sort de l'acompte dépend notamment des conditions contractuelles, des éventuels droits légaux de rétractation et de la responsabilité de chaque partie. -
Un client peut-il demander le remboursement d'un acompte versé ?
Oui, dans certaines situations. Le remboursement peut notamment être justifié lorsque le professionnel n'exécute pas ses obligations, lorsque les parties conviennent d'annuler le contrat ou lorsque le client bénéficie d'un droit légal de rétractation applicable à son achat. En dehors de ces cas, les conditions contractuelles déterminent les conséquences de l'annulation. -
Combien de temps une entreprise doit-elle conserver une facture d'acompte ?
La durée de conservation est généralement de dix ans, en cohérence avec les obligations légales applicables aux documents comptables et fiscaux.
-
Comment traiter plusieurs acomptes successifs avant la facture de solde ?
Chaque acompte est comptabilisé individuellement au compte 4191, et la facture de solde intervient une seule fois à la fin de la prestation ou de la livraison, en soldant l'ensemble des versements reçus.
-
Que faire si le client refuse de payer l'acompte prévu au contrat ?
Le professionnel peut suspendre l'exécution de la prestation tant que l'acompte n'est pas versé, à condition que cette clause figure clairement dans le contrat ou les CGV signées.
-
Que risque un fournisseur qui utilise le terme acompte sans le préciser dans ses CGV ?
L'absence de qualification claire d'un paiement anticipé peut entraîner un désaccord sur sa nature juridique. Dans les contrats conclus entre un professionnel et un consommateur, les sommes versées d'avance sont présumées être des arrhes, sauf stipulation contraire.
Pour éviter toute ambiguïté, le devis ou le contrat doit préciser explicitement la nature du versement.