
Une facture d’avoir permet de corriger ou d’annuler, totalement ou partiellement, une facture déjà émise. Utilisée notamment en cas d’erreur de facturation, de remise commerciale ou d’annulation de prestation, elle assure la traçabilité des ajustements comptables.
Mais comment établir une facture d’avoir conforme ? Quelles mentions sont obligatoires et comment la comptabiliser ? Découvrez les règles à connaître, les écritures comptables à utiliser et un exemple concret de facture d’avoir.
Qu'est-ce qu'une facture d'avoir ? Définition et rôle en comptabilité
Une facture d’avoir, également appelée note de crédit, est un document comptable émis par un fournisseur ou un prestataire pour corriger ou annuler tout ou partie d’une facture précédente.
Elle permet de diminuer le montant initialement facturé, notamment à la suite d’une erreur, d’une annulation de prestation, d’un retour de marchandise ou d’une remise commerciale.
Selon que la facture d’origine a déjà été réglée ou non, l’avoir peut entraîner une diminution du montant restant dû, un remboursement ou un crédit à utiliser sur une facture ultérieure, dans les conditions applicables.
Facture d'avoir, avoir, note de crédit : un seul document
Le terme avoir désigne l’opération de correction. La facture d’avoir est le document qui la matérialise. Les trois expressions renvoient au même document, avec la même obligation légale de traçabilité.
Avoir partiel ou avoir total
Un avoir peut porter sur la totalité du montant de la facture de départ, ou seulement sur une partie. Un cas fréquent : la remise non appliquée sur une facture déjà validée. L’avoir partiel permet de corriger uniquement le delta, sans annuler l’opération dans son ensemble ni relancer tout le processus de facturation.
Une facture d’avoir peut être partielle ou totale.
L’avoir partiel corrige uniquement une partie de la facture initiale. Par exemple, si un cabinet facture 500 € HT d’honoraires et accorde ensuite une remise de 100 € HT, il peut établir un avoir partiel de 100 € HT, soit 120 € TTC avec une TVA à 20 %.
L’avoir total annule l’intégralité du montant facturé. Il peut notamment être utilisé lorsqu’une prestation facturée est finalement annulée.
Dans les deux cas, il est essentiel de conserver le lien entre l’avoir et la facture d’origine.
Facture d'avoir, facture d'acompte, facture rectificative : ne pas confondre
Trois documents sont fréquemment mélangés en pratique, ce qui génère des erreurs de saisie évitables et complique le suivi.
| Document | Quand l’utiliser ? | Fonction |
|---|---|---|
| Facture d’acompte | Lorsqu’un acompte est facturé avant la réalisation complète de l’opération | Documente l’acompte demandé ou reçu |
| Facture rectificative | Lorsqu’une facture déjà émise doit être rectifiée | Peut annuler et remplacer la facture initiale, en y faisant explicitement référence |
| Facture d’avoir | Lorsqu’une opération initialement facturée doit être réduite ou annulée | Constate la correction totale ou partielle du montant facturé, sans effacer la facture d’origine |
Contrairement à une facture d’acompte, qui intervient avant la facturation définitive de l’opération, une facture d’avoir et une facture rectificative concernent une facturation déjà réalisée.
Dans le cas d’un avoir, la facture initiale reste conservée et le document correctif permet d’en ajuster le montant. Une facture rectificative peut, quant à elle, annuler et remplacer la facture précédente, à condition de faire explicitement référence au document initial.
Dans tous les cas, la correction doit garantir la traçabilité de l’opération et respecter les règles de facturation applicables.
Dans quels cas émettre une facture d'avoir ?
La facture d’avoir intervient dans des situations très concrètes, que l’on retrouve dans la quasi-totalité des structures, quelle que soit la taille de l’entreprise concernée.
Une erreur de facturation. Trop-perçu, double facturation, mauvais taux de TVA appliqué, ou remise oubliée au moment de l’édition. Ce cas de figure revient souvent lors de la saisie manuelle des factures, en particulier dans les structures qui n’ont pas encore automatisé leur facturation avec un outil dédié.
Un retour de marchandise ou une insatisfaction. L’acheteur renvoie tout ou une partie de sa commande, ou exerce son droit de rétractation. Lorsqu’un retour de marchandise entraîne une réduction du prix facturé, l’avoir permet d’en formaliser le montant et, le cas échéant, de régulariser la TVA correspondant à l’opération initiale.
Un geste accordé après coup. Une remise pour fidéliser un acheteur ou résoudre un litige, sans passer par une renégociation sur une facture à venir. Cette pratique reste courante dans les relations de long terme entre partenaires.
Une indisponibilité de produit. Le fournisseur ne peut livrer tout ou une partie de la commande, et doit ajuster le montant facturé en conséquence pour rester conforme à ce qui a réellement été livré.
Un retard de livraison indemnisé. Certaines conditions prévoient une compensation en cas de retard. Lorsqu’un retard de livraison donne lieu à une réduction du prix initialement facturé, un avoir peut être établi. En revanche, une indemnité destinée à réparer un préjudice peut relever d’un traitement distinct, selon sa nature.
Selon la situation, l’avoir peut réduire le solde d’une facture impayée, donner lieu à un remboursement ou être imputé sur une facture ultérieure, sous réserve des droits du client et des conditions applicables.
Comment comptabiliser une facture d'avoir ?
La comptabilisation d’une facture d’avoir dépend de la nature de l’opération et de la position de l’entreprise : émettrice ou destinataire de l’avoir.
L’objectif est de corriger les montants initialement enregistrés, tout en assurant le suivi des comptes clients ou fournisseurs et, lorsque cela s’applique, la régularisation de la TVA.
Voici les principales écritures comptables à connaître.
Écritures côté vendeur
Lorsqu’une entreprise émet une facture d’avoir, elle doit enregistrer la diminution de sa créance client.
Dans le cas d’une remise commerciale accordée après facturation, les principaux comptes utilisés sont :
– 411 – Clients : crédité du montant TTC de l’avoir.
– 709 – Rabais, remises et ristournes accordés : débité du montant HT de la réduction, avec la subdivision correspondant à l’activité.
– 44571 – TVA collectée : débité du montant de TVA à régulariser, lorsque l’opération le nécessite.
Lorsque l’avoir annule une vente ou une prestation, le traitement peut différer et mobiliser le compte de produit initialement utilisé.
Une attention particulière doit être portée au traitement de la TVA afin de garantir la cohérence entre les écritures comptables et les déclarations fiscales.
Écritures côté acheteur
Lorsqu’une entreprise reçoit une facture d’avoir de son fournisseur, elle enregistre une diminution de sa dette fournisseur ou une créance à faire valoir auprès de celui-ci.
Dans le cas d’une remise commerciale obtenue après facturation, les principaux comptes utilisés sont :
– 401 – Fournisseurs : débité du montant TTC de l’avoir.
– 609, 619 ou 629 – Rabais, remises et ristournes obtenus : crédité du montant HT, selon la nature de l’achat ou de la prestation.
– 44566 – TVA déductible sur autres biens et services : crédité du montant de TVA à régulariser, lorsque cette taxe avait été initialement déduite et que sa régularisation est requise.
Pour un avoir annulant une opération, le compte de charge ou d’achat initialement mouvementé peut être utilisé.
L’avoir doit ensuite être rapproché de la facture concernée pour assurer le suivi du compte fournisseur.
Le cas de l'avoir sans incidence sur la TVA
Dans certains cas, une facture d’avoir peut être établie sans entraîner de régularisation de la TVA initialement facturée.
Lorsqu’un vendeur accorde une réduction de prix, il peut, sous certaines conditions, renoncer à récupérer la TVA correspondant à cette réduction. L’avoir doit alors préciser que le rabais est accordé « net de taxe », sans modifier le montant de TVA indiqué sur la facture d’origine.
Le client n’a alors pas à rectifier la TVA initialement déduite au titre de cette réduction, dans les conditions prévues par la doctrine fiscale.
Attention : cette situation ne doit pas être confondue avec un avoir classique donnant lieu à une régularisation de TVA. Le traitement dépend de la nature de l’opération et des conditions applicables.
Erreurs fréquentes lors de la comptabilisation d'un avoir
Une autre erreur fréquente concerne l’oubli de rattacher l’avoir à la bonne période de TVA. Si l’avoir est comptabilisé sur une déclaration différente de celle où il a réellement été émis, l’écart apparaît lors du contrôle de cohérence entre le chiffre d’affaires déclaré et les écritures passées.
Une difficulté supplémentaire se pose quand l’avoir porte sur une facture de départ émise sur un exercice déjà clôturé. Dans ce cas, l’écriture doit être passée sur l’exercice en cours, avec une référence claire à la facture d’origine, pour ne pas fausser le résultat de l’exercice précédent déjà arrêté.
Enfin, un avoir émis en devise étrangère demande une attention particulière sur le taux de change appliqué. Il doit correspondre à celui utilisé lors de la facture de départ, et non au taux du jour de l’émission de l’avoir, pour rester cohérent avec l’opération corrigée.
Mentions obligatoires et numérotation d'une facture d'avoir
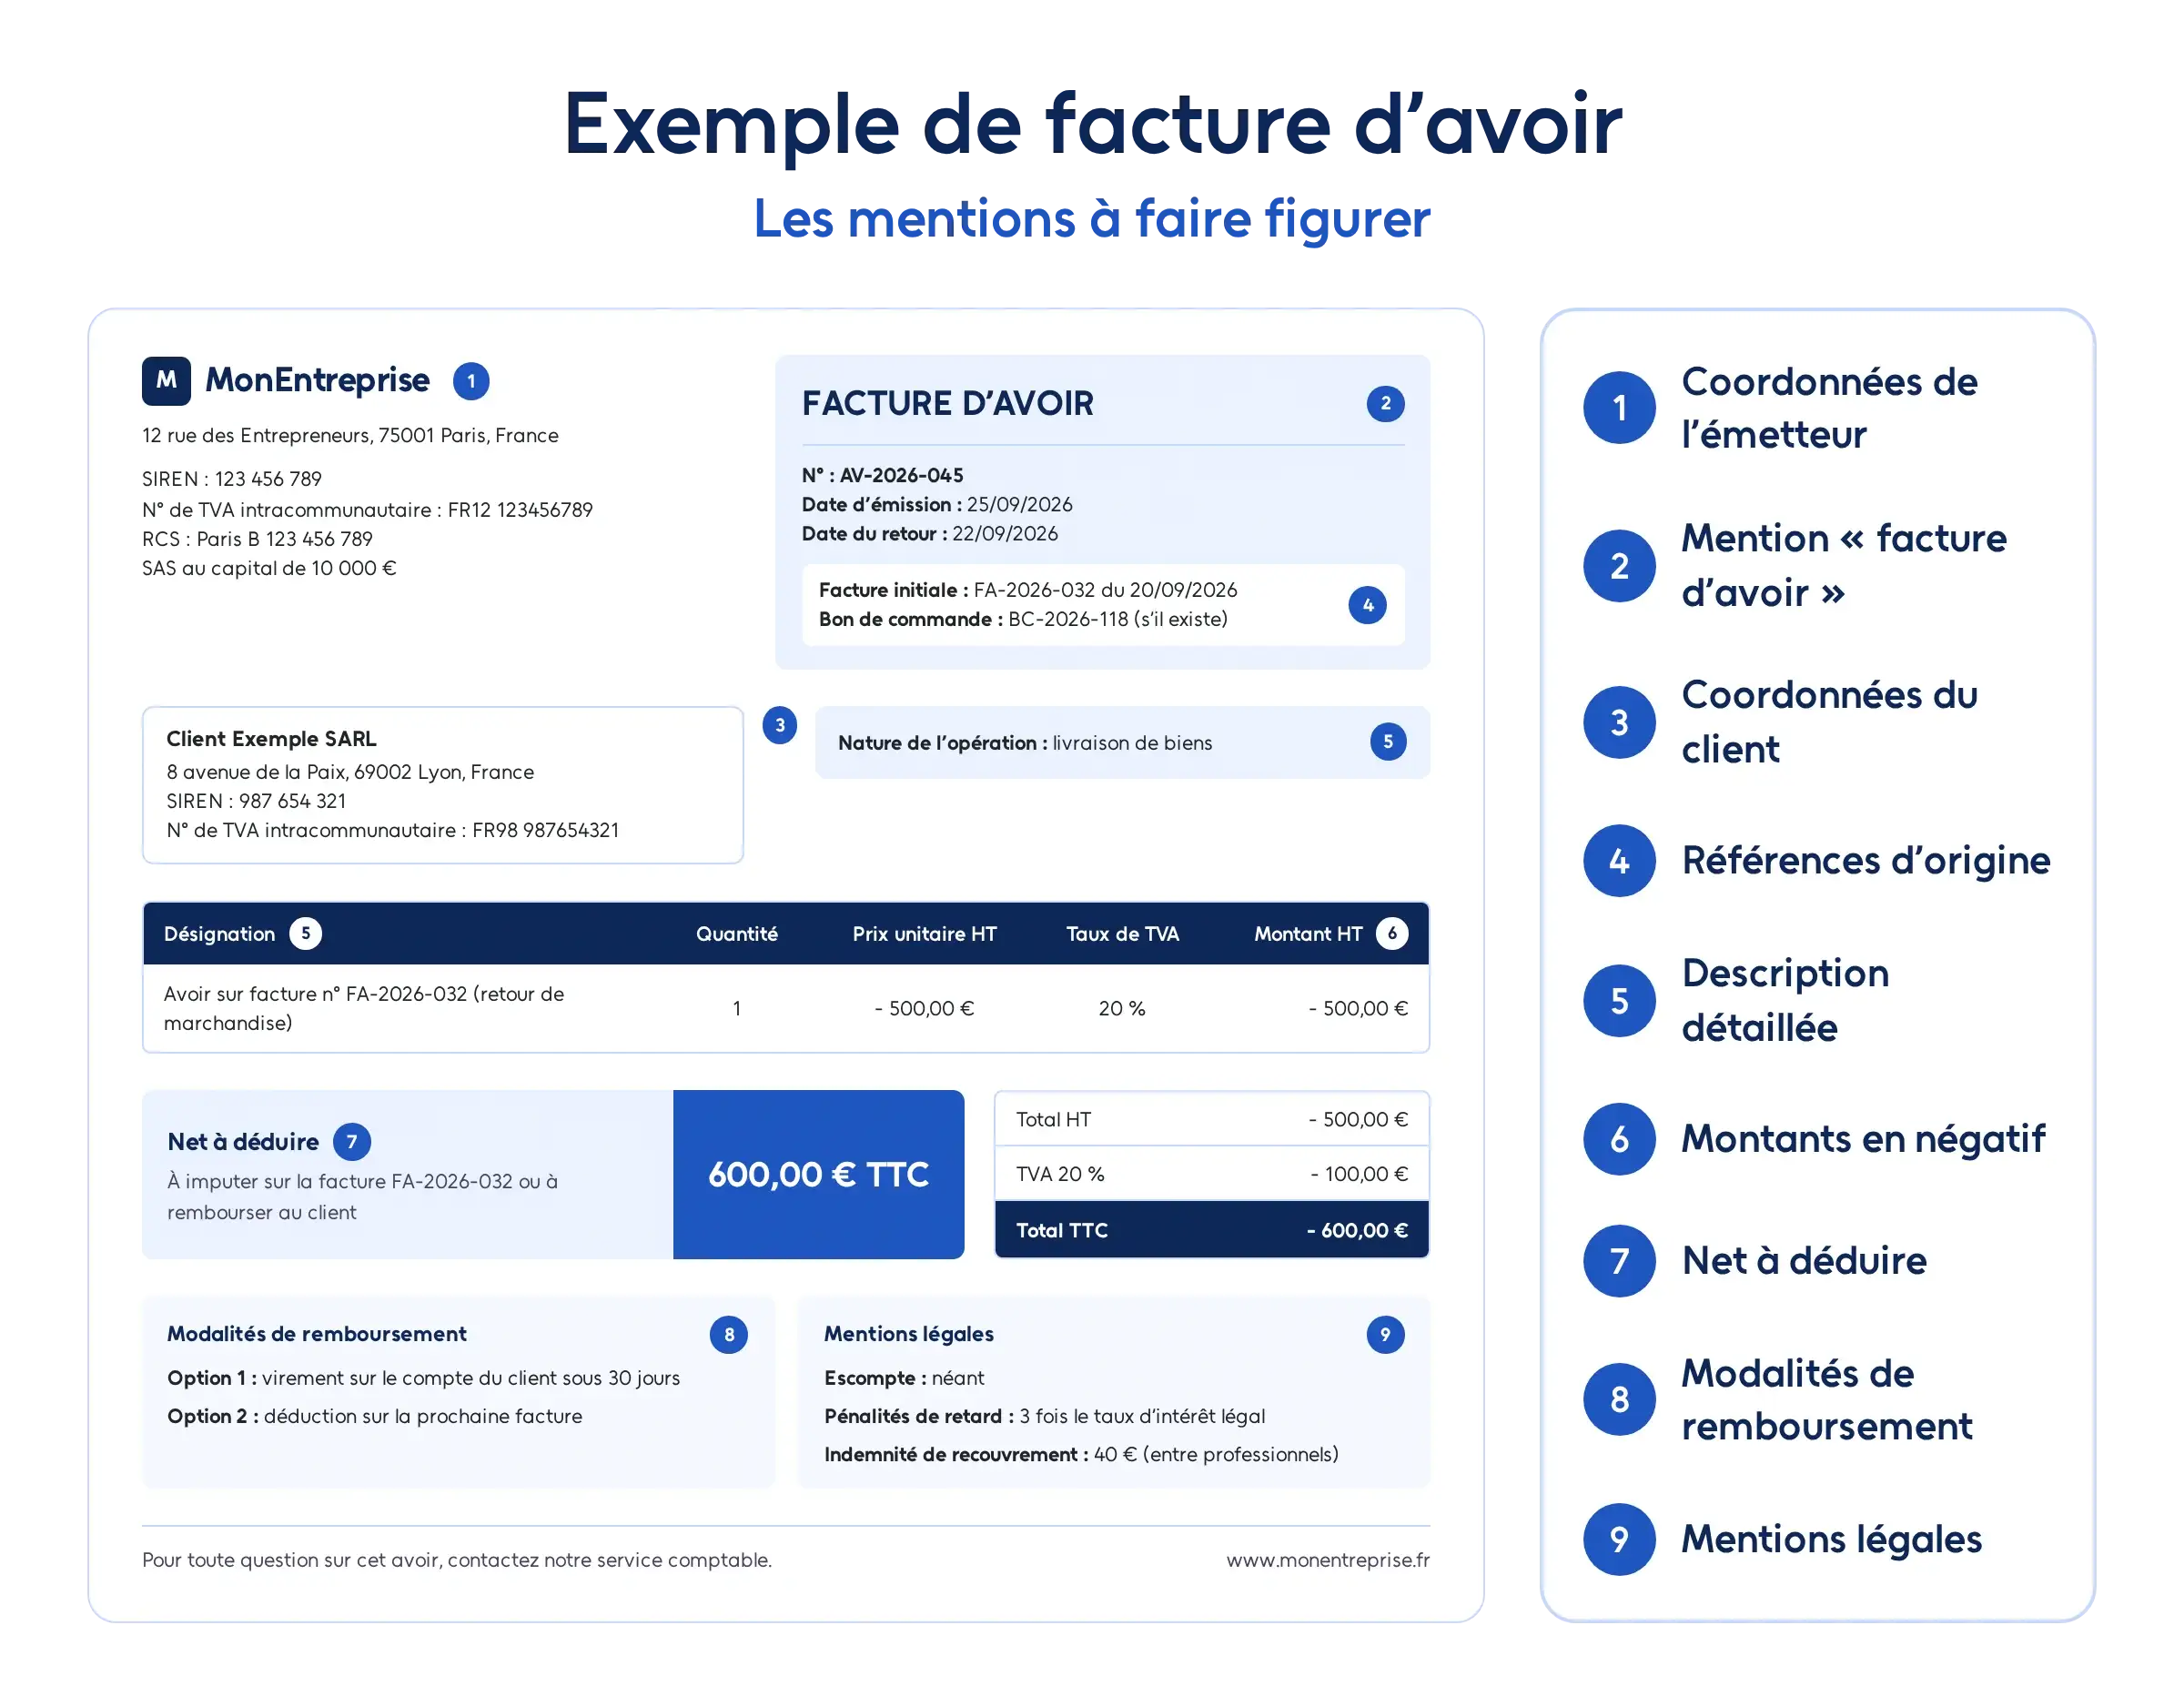
Les principales mentions à prévoir sont :
– La mention « Facture d’avoir » ou « Avoir », pour identifier clairement le document.
– La date d’émission de l’avoir.
– Un numéro unique inscrit dans une séquence chronologique et continue.
– La référence explicite à la facture d’origine, notamment son numéro et sa date.
– L’identité et les coordonnées du vendeur ou du prestataire.
– L’identité et les coordonnées du client.
– Les numéros d’identification des entreprises et les numéros de TVA intracommunautaire lorsque ceux-ci sont requis.
– La désignation des biens ou prestations concernés.
– Les quantités, prix unitaires et montants faisant l’objet de la correction.
– Les montants HT, les taux et montants de TVA applicables, ainsi que le montant total de l’avoir, selon le traitement fiscal de l’opération.
– Les éventuelles mentions particulières liées au régime de TVA ou à la nature de l’opération.
Pour faciliter le traitement du document, il est également recommandé de préciser le motif de l’avoir, le montant net à déduire ou à créditer et les modalités de régularisation prévues.
Certaines mentions complémentaires sont exigées en fonction de la situation et du cadre réglementaire applicable.
Une séquence spécifique aux avoirs peut être utilisée, à condition de respecter les règles de numérotation applicables. Par exemple, une entreprise peut utiliser le préfixe « AV-2026-001 » pour distinguer ses avoirs des factures classiques.
Il est important de conserver la traçabilité des numéros attribués et de pouvoir justifier toute anomalie dans la séquence de facturation.
Facture d'avoir et facturation électronique : ce qui change en 2026 et 2027
La réforme de la facturation électronique concerne également les factures d’avoir lorsque celles-ci entrent dans le périmètre des opérations soumises à l’obligation de facturation électronique.
Depuis le 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire doivent émettre leurs factures électroniques dans le cadre de la réforme. Toutes les entreprises concernées doivent être capables de recevoir des factures électroniques.
À compter du 1er septembre 2027, l’obligation d’émission s’étendra aux PME et aux microentreprises.
Comment établir un avoir électronique ?
Dans le cadre de la réforme, une facture d’avoir électronique doit pouvoir être identifiée comme un document correctif et conserver les informations nécessaires à son rapprochement avec la facture d’origine.
Lorsqu’il relève de la facturation électronique obligatoire, l’avoir doit être transmis selon les formats et circuits prévus par la réglementation, via une plateforme agréée.
L’envoi d’un simple PDF par e-mail ne suffit pas, à lui seul, à satisfaire les nouvelles obligations de facturation électronique.
Pour les cabinets d’expertise comptable, cette évolution renforce l’importance de disposer d’un outil permettant de centraliser les factures, les avoirs et leur historique.
À découvrir : La facturation électronique avec Queoval Expert.
Facture d'avoir : remboursement ou déduction sur une prochaine facture ?
Lorsqu’une facture d’avoir est émise, son traitement dépend notamment du règlement de la facture initiale et des conditions convenues entre le vendeur et son client.
Réduction du montant restant à payer. Si la facture d’origine n’a pas encore été intégralement réglée, l’avoir peut venir diminuer le montant restant dû.
Par exemple, pour une facture de 600 € TTC faisant l’objet d’un avoir de 120 € TTC, le solde restant à payer peut être ramené à 480 € TTC, en l’absence d’autres règlements ou ajustements.
Remboursement du client. Si la facture a déjà été payée, l’émission d’un avoir peut entraîner le remboursement du montant correspondant.
Cette situation peut notamment se présenter à la suite d’une facturation excessive ou de l’annulation d’une prestation.
Déduction sur une facture ultérieure. Selon les conditions applicables et l’accord des parties lorsque celui-ci est nécessaire, le montant de l’avoir peut également être imputé sur une prochaine facture.
Cette solution nécessite un suivi précis des avoirs disponibles pour éviter les oublis ou les doubles imputations.
À retenir : l’émission d’un avoir ne signifie pas automatiquement qu’un remboursement est effectué. Il faut distinguer la correction comptable des modalités de règlement associées.
Le rôle de l'expert-comptable dans le traitement d'une facture d'avoir
L’expert-comptable joue un rôle important dans la fiabilisation des opérations liées aux factures d’avoir, aussi bien dans la gestion de son propre cabinet que dans l’accompagnement de ses clients.
Il doit notamment veiller :
– À la cohérence entre la facture d’origine et le document correctif.
– À l’utilisation des comptes comptables appropriés.
– Au traitement correct de la TVA.
– Au rapprochement des avoirs avec les factures et les règlements concernés.
– À la conservation des justificatifs et à la traçabilité des opérations.
Pour les cabinets qui gèrent un volume important de factures, la centralisation des documents et l’automatisation des tâches administratives peuvent faciliter ces vérifications et limiter les risques d’erreur.
La gestion des factures et des avoirs peut rapidement devenir chronophage dans un cabinet d’expertise comptable, notamment lorsque les missions, les honoraires et les échéances de facturation se multiplient.
Avec Queoval Expert, centralisez votre facturation et simplifiez le suivi de vos opérations financières.
Notre logiciel de gestion interne conçu pour les cabinets d’expertise comptable vous permet notamment de :
- Créer vos factures d’avoir en quelques clics, en conservant le lien avec les factures d’origine.
- Automatiser la facturation de vos honoraires, au forfait ou au temps passé.
- Centraliser vos documents de facturation dans un seul environnement.
- Faciliter le suivi des règlements et de votre activité.
Gagnez du temps sur la gestion administrative de votre cabinet et concentrez-vous sur l’accompagnement de vos clients.
FAQ : facture d'avoir, vos questions fréquentes
-
Combien de temps conserver une facture d'avoir ?
Une facture d'avoir doit être conservée pendant dix ans, comme les autres pièces justificatives comptables, conformément à l'article L123-22 du Code de commerce.
Cette obligation de conservation ne doit pas être confondue avec les délais applicables à une éventuelle demande de remboursement ou à l'utilisation d'un crédit client, qui dépendent de la situation juridique et contractuelle. -
Quelle différence entre annuler et corriger une facture ?
Corriger une facture consiste à rectifier une erreur ou un montant initialement facturé. Cette correction peut notamment prendre la forme d'un avoir partiel ou d'une facture rectificative.
Annuler une facture consiste à neutraliser l'intégralité de son montant, par exemple au moyen d'un avoir total. La facture d'origine reste conservée afin d'assurer la traçabilité de l'opération. -
Comment traiter une facture d'avoir concernant un exercice déjà clôturé ?
Lorsqu'une facture d'avoir concerne une facture émise au cours d'un exercice précédent, il convient d'examiner la nature de la correction et les règles de rattachement comptable applicables.
Le traitement dépend notamment du motif de l'avoir, de sa date d'émission et du fait qu'il corrige une erreur antérieure ou constate une nouvelle opération.
L'expert-comptable doit également vérifier les éventuelles conséquences sur les déclarations de TVA. -
Peut-on refuser une facture d'avoir et demander un remboursement ?
La possibilité de demander un remboursement plutôt qu'un avoir à utiliser ultérieurement dépend notamment du motif de la correction, des conditions contractuelles et des droits applicables au client.
En cas de facturation excessive ou d'annulation d'une prestation, il convient de vérifier les obligations de remboursement éventuelles.
Un avoir commercial proposé à titre de geste de fidélisation ne relève pas nécessairement des mêmes règles. -
Peut-on modifier une facture déjà émise sans établir d'avoir ?
Lorsqu'une facture déjà émise comporte une erreur, la correction doit être formalisée conformément aux règles de facturation.
Selon la situation, il est possible d'établir une facture rectificative annulant et remplaçant la précédente, ou d'émettre une facture d'avoir.
Le document correctif doit permettre d'identifier la facture concernée et d'assurer la traçabilité de la correction.
✨Le saviez-vous ?
Queoval Expert est une solution de facturation complète qui centralise l’ensemble de vos opérations financières au sein d’un unique outil. Notre logiciel vous permet non seulement de gérer divers types de facturation de manière efficace, mais également de suivre en temps réel l’évolution de votre activité.
Conçu spécifiquement pour les experts-comptables, Queoval Expert est un logiciel de gestion interne parfaitement adapté à votre activité, simplifiant votre processus de facturation !
Contactez-nous pour en savoir plus 👇
🚩En récap !
La facture d’avoir est un outil puissant pour rectifier des erreurs, rembourser des clients insatisfaits, ou encore gérer des situations particulières. Respecter les obligations légales tout en maintenant de bonnes relations avec les clients est essentiel dans le monde de la comptabilité.
👉 Suivez-nous sur nos réseaux sociaux :